SEGURO OBLIGATORIO DE VEHÍCULOS: en este artículo
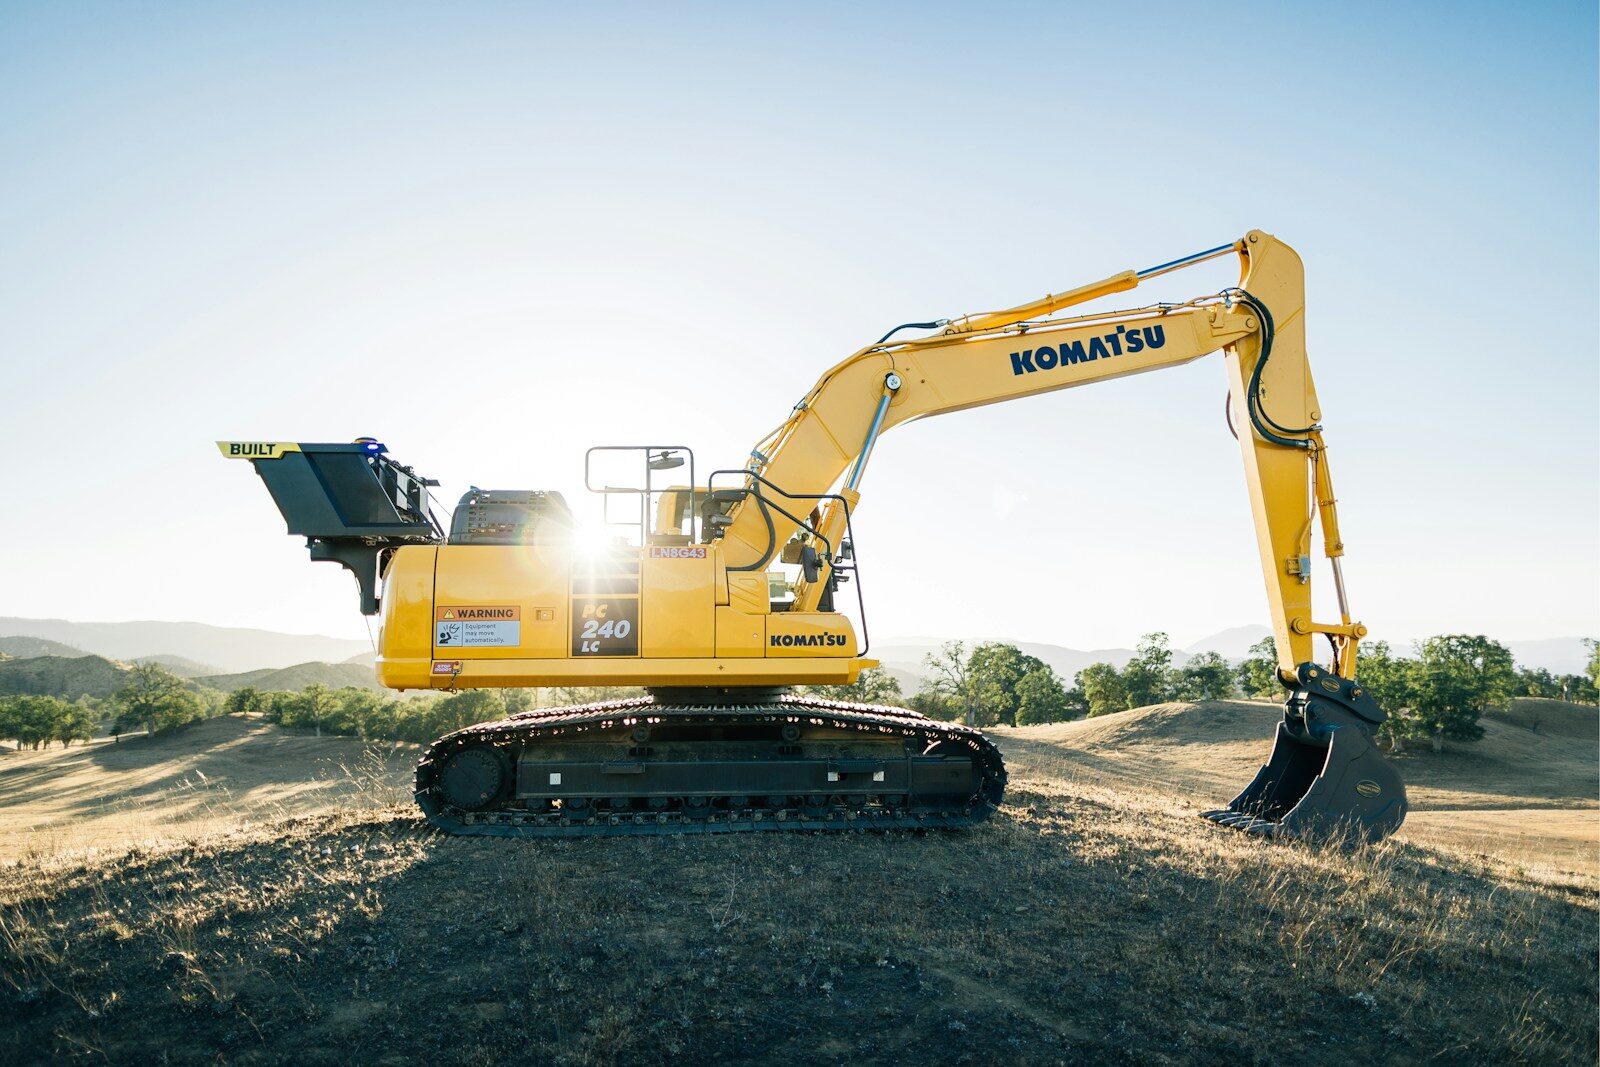
La excavadora no necesita salir de la obra para que el seguro obligatorio entre en juego
Durante años, la pregunta parecía sencilla: si una máquina no salía a la vía pública, ¿por qué iba a necesitar un seguro obligatorio de circulación?
Una excavadora dentro de una obra.
Una carretilla elevadora en una nave.
Un dúmper desplazándose por el recinto de una explotación.
Una retrocargadora trabajando en un derribo.
La respuesta tradicional tendía a mirar el lugar.
La Ley 5/2025 obliga a mirar otra cosa: qué estaba haciendo realmente el vehículo en el momento del accidente.
Y ese cambio puede tener consecuencias importantes para constructoras, empresas de alquiler de maquinaria, promotoras y operadores de equipos autopropulsados.
Porque en determinados accidentes la cuestión no será simplemente quién tuvo la culpa.
La primera pregunta será otra:
¿Estamos ante un hecho de la circulación o ante un accidente derivado de la propia función industrial de la máquina?
La diferencia puede determinar qué régimen de responsabilidad y aseguramiento resulta aplicable.
¿Estamos ante un hecho de la circulación o ante un accidente derivado de la propia función industrial de la máquina?
El lugar del accidente ya no es suficiente para responder
La Ley 5/2025, de 24 de julio, modifica el régimen español del seguro obligatorio de responsabilidad civil en la circulación de vehículos a motor y adapta conceptos esenciales a la jurisprudencia del Tribunal de Justicia de la Unión Europea.
Uno de los cambios más relevantes afecta a la propia definición de vehículo a motor.
El nuevo artículo 1 bis del texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor utiliza criterios técnicos de velocidad y peso, y deja atrás la anterior vinculación del concepto a la existencia de una autorización administrativa para circular.
Pero hay una segunda modificación todavía más importante para la maquinaria de construcción.
La ley define el hecho de la circulación atendiendo a la utilización del vehículo conforme a su función como medio de transporte en el momento del accidente, con independencia de las características del vehículo, del terreno en el que se utilice y de si está parado o en movimiento.
Dicho de una forma mucho más sencilla:
que la máquina esté dentro de una obra no basta para excluir el seguro obligatorio.
Y que esté parada tampoco.
Lo decisivo será determinar qué función estaba desempeñando en el momento en que se produjo el accidente.
La pregunta que debe hacerse una empresa ya no es “¿dónde circula la máquina?”
Es:
“¿Para qué estaba utilizando la máquina cuando ocurrió el accidente?”
La diferencia parece pequeña.
En la práctica, puede ser enorme.
Imaginemos una retroexcavadora dentro de una obra.
Si está desplazándose de un punto a otro del recinto para continuar los trabajos, estamos ante una utilización que puede encajar en la función de transporte del vehículo.
Pero si, en cambio, el accidente se produce mientras la máquina está utilizando su propia capacidad mecánica como herramienta de trabajo —por ejemplo, ejecutando una determinada operación industrial— la respuesta puede ser diferente.
Esta distinción no nace ahora.
La Ley 5/2025 recoge expresamente la doctrina desarrollada por el Tribunal de Justicia de la Unión Europea en asuntos como Vnuk (C-162/13), Rodrigues de Andrade (C-514/16) y Torreiro (C-334/16).
Y ahí está una de las claves para entender el cambio.
El TJUE lleva años ampliando el concepto de “circulación”
En Vnuk (C-162/13), sentencia de 4 de septiembre de 2014, el Tribunal de Justicia analizó un accidente producido durante la maniobra de un tractor en una granja.
La importancia de aquella resolución está en que el concepto de circulación no puede quedar reducido a la imagen clásica de un vehículo circulando por una carretera.
En Rodrigues de Andrade (C-514/16), sentencia de 28 de noviembre de 2017, el Tribunal introdujo una distinción especialmente relevante para la maquinaria de trabajo: no toda utilización de un vehículo constituye necesariamente un hecho de la circulación. Cuando, en el momento del accidente, su función habitual es distinta de la de servir como medio de transporte —por ejemplo, cuando se utiliza como fuente de energía para una actividad industrial o agrícola— el supuesto puede quedar fuera de ese concepto.
En Torreiro (C-334/16), sentencia de 20 de diciembre de 2017, el Tribunal volvió a insistir en que el terreno en el que se utiliza el vehículo no determina por sí solo si existe o no circulación.
Y esta evolución jurisprudencial tiene una consecuencia directa para la construcción.
Una obra no es, por definición, un espacio ajeno al seguro obligatorio.
Y tampoco toda actividad realizada con una máquina de obra queda automáticamente dentro de ese seguro.
Hay que analizar el uso concreto.
El ejemplo que mejor explica el problema: una retrocargadora
La jurisprudencia española ya había tenido que enfrentarse a esta frontera antes de la reforma.
El caso de una retrocargadora resulta especialmente ilustrativo porque reproduce una situación muy próxima a la realidad diaria de una obra: una máquina autopropulsada que, durante una misma jornada, puede desplazarse, maniobrar, cargar, excavar, demoler o retirar materiales.
El problema jurídico aparece cuando se produce el accidente.
Porque la misma máquina puede estar sometida a funciones diferentes en cuestión de segundos.
Una cosa es que la retrocargadora se desplace hasta otro punto de la obra.
Otra, que esté utilizando su brazo, pala u otros mecanismos como herramienta para ejecutar un trabajo.
Y otra distinta puede ser la situación en la que ambas funciones se encuentren prácticamente conectadas.
Por eso, en estos accidentes, describir simplemente la máquina como “una retroexcavadora trabajando” resulta insuficiente.
Hay que reconstruir qué estaba haciendo exactamente en el momento del daño.
La jurisprudencia provincial ya había puesto el foco en esa distinción. En particular, la Sentencia 278/2011, de 9 de junio de 2011, de la Audiencia Provincial de Sevilla, Sección 6.ª, recurso 1428/2011, analizó un supuesto relacionado con una retrocargadora y la discusión sobre si el siniestro debía considerarse vinculado a la circulación o a la actividad propia de la maquinaria.
La importancia de este tipo de resoluciones no está únicamente en la respuesta concreta que se dé a un accidente determinado, sino en el método de análisis: no basta con identificar la máquina; hay que identificar la actividad que estaba realizando en el instante del siniestro.
La verdadera batalla jurídica puede estar en unos pocos segundos
En un accidente con maquinaria de obra, el relato inicial suele ser muy sencillo:
“la máquina estaba trabajando”.
Pero jurídicamente esa descripción dice muy poco.
¿Estaba desplazándose?
¿Estaba maniobrando?
¿Estaba posicionándose para comenzar una operación?
¿Estaba ejecutando una excavación?
¿Estaba utilizando la máquina como herramienta?
¿Había terminado una operación y se dirigía hacia otro punto?
¿Estaba parada pero preparada para continuar un desplazamiento?
Son preguntas que pueden parecer excesivamente precisas hasta que llega el momento de determinar qué cobertura aseguradora resulta aplicable.
Por eso adquieren especial importancia elementos que muchas empresas consideran secundarios hasta que se produce el siniestro:
partes de trabajo, registros de actividad, órdenes de movimiento, declaraciones de testigos, fotografías, sistemas de telemetría, documentación de la maquinaria y reconstrucción técnica del accidente.
Como suelo decir, la prueba no empieza en el juzgado.
Empieza mucho antes.
¿Por qué importa tanto distinguir entre circulación y actividad industrial?
Porque no estamos ante una cuestión puramente terminológica.
La calificación jurídica del accidente puede determinar qué régimen de seguro y responsabilidad resulta aplicable.
El seguro obligatorio de responsabilidad civil derivada de la circulación tiene un régimen legal específico, con unos límites mínimos de cobertura y unas reglas propias de protección de los perjudicados.
La responsabilidad civil derivada de la actividad empresarial, por su parte, puede estar cubierta por pólizas de responsabilidad civil de explotación u otros seguros vinculados a la actividad.
No son necesariamente intercambiables.
Por eso, ante un accidente con maquinaria autopropulsada, no basta con preguntar si “la máquina estaba asegurada”.
Hay que preguntar:
¿Qué seguro debía cubrir ese riesgo?
Y después:
¿Qué estaba haciendo exactamente la máquina cuando ocurrió el accidente?
Ahí es donde una discusión aparentemente técnica puede convertirse en una cuestión jurídica y económica de primer nivel.
Cuando la víctima tiene interés en que el accidente sea un “hecho de la circulación”
Hasta aquí hemos hablado de una cuestión de calificación jurídica.
Pero hay otra perspectiva que cambia por completo el interés de las partes: la de la víctima del accidente.
Si una persona resulta lesionada por una máquina y los hechos permiten sostener que se trata de un hecho de la circulación conforme a la definición actual, es perfectamente comprensible que esa víctima pretenda que el accidente sea declarado judicialmente como tal.
No es una cuestión meramente semántica.
El régimen del seguro obligatorio de responsabilidad civil derivada de la circulación está diseñado específicamente para proteger a los perjudicados y cuenta con un sistema legal de cobertura, límites indemnizatorios y mecanismos de protección que no son necesariamente equivalentes a los de una póliza de responsabilidad civil de explotación.
Por eso, en determinados accidentes, la discusión sobre si la máquina estaba circulando, trabajando o realizando una función industrial puede convertirse en la cuestión central del procedimiento.
Y no solo para determinar quién es responsable.
También para determinar qué régimen asegurador responde frente a la víctima.
Para una víctima, que sea circulación puede marcar una diferencia decisiva
Imaginemos un accidente dentro de una obra.
Una máquina autopropulsada causa lesiones a un trabajador, a un técnico, a un visitante o a un tercero.
La empresa sostiene que la máquina estaba ejecutando una tarea propia de la actividad constructiva y que, por tanto, el accidente debe quedar dentro de la responsabilidad civil de explotación.
La víctima sostiene lo contrario: que, en el momento del accidente, la máquina estaba siendo utilizada como medio de transporte y que, por tanto, estamos ante un hecho de la circulación.
Aquí la discusión deja de ser puramente doctrinal.
La víctima tendrá un interés evidente en que se aplique el régimen que le proporcione una protección aseguradora más amplia y específica.
Y esa pretensión puede afectar tanto a la cuantificación de los daños como a quién debe responder, con qué cobertura y hasta qué límites.
Por eso, cuando un accidente con maquinaria llega a un procedimiento judicial, no debería sorprender que una de las primeras cuestiones que se discutan sea precisamente esta:
¿Fue un hecho de la circulación?
La diferencia entre un seguro obligatorio y una póliza de explotación no es un detalle
Una póliza de responsabilidad civil de explotación protege, con los límites, franquicias, exclusiones y condiciones pactadas, determinados riesgos derivados de la actividad empresarial.
El seguro obligatorio de responsabilidad civil derivada de la circulación responde a un régimen legal específico.
No estamos simplemente ante dos pólizas distintas que cubren exactamente lo mismo.
El seguro obligatorio nace de una obligación legal y está vinculado a un sistema de protección de los perjudicados especialmente desarrollado.
La propia Ley 5/2025 explica que la ampliación de los conceptos de vehículo a motor y hecho de la circulación responde, entre otras razones, a la necesidad de reforzar la protección de las víctimas de los accidentes de circulación.
De ahí que, cuando los hechos permiten defender razonablemente que existe un hecho de la circulación, la calificación tenga una importancia económica y jurídica que va mucho más allá de una cuestión de nomenclatura.
¿Y qué ocurre si la empresa no tiene contratado el seguro obligatorio?
Aquí aparece uno de los riesgos que más debería preocupar a las empresas que trabajan con maquinaria autopropulsada.
La obligación de aseguramiento corresponde al propietario del vehículo a motor que tenga su estacionamiento habitual en España. La Ley 5/2025 amplía precisamente el concepto de vehículo a motor y establece que los propietarios de los vehículos incluidos en esa definición deben suscribir y mantener en vigor el seguro obligatorio.
Por tanto, que una determinada máquina no tuviera históricamente la consideración de vehículo a motor no significa que pueda seguir tratándose como antes.
Y las consecuencias de no haber adaptado el aseguramiento pueden ser importantes.
La ley estableció un periodo transitorio de seis meses para determinados vehículos que, con la normativa anterior, no tenían la consideración de vehículos a motor y que pasan a tenerla con la reforma. Ese plazo finalizó el 26 de enero de 2026.
Además, durante ese periodo transitorio esos vehículos eran considerados, a efectos del sistema de protección de las víctimas, como vehículos a motor no asegurados, con intervención del Consorcio de Compensación de Seguros y posibilidad de repetición frente a los responsables civiles.
Para una empresa, por tanto, el problema no termina necesariamente porque exista una póliza de responsabilidad civil de explotación.
Puede existir una póliza.
Puede estar vigente.
Puede incluso cubrir determinados accidentes con la maquinaria.
Y, sin embargo, no sustituir el seguro obligatorio que legalmente correspondía al vehículo.
El riesgo para la empresa no es solo “tener o no tener seguro”
Esta distinción merece especial atención.
Una empresa puede pensar que está protegida porque tiene contratada una póliza de responsabilidad civil de explotación.
Pero si el accidente debe quedar sometido al régimen de circulación y el vehículo estaba obligado a disponer de seguro obligatorio, la existencia de esa póliza de explotación no permite asumir automáticamente que la empresa ha cumplido su obligación legal de aseguramiento.
La consecuencia puede ser especialmente delicada cuando existe una víctima con daños personales importantes.
Porque entonces la discusión puede trasladarse desde:
“¿qué póliza cubre este accidente?”
a una cuestión mucho más grave:
“¿Quién responde finalmente por el coste del siniestro y frente a quién puede repetir la entidad que haya indemnizado?”
La Ley 5/2025 refuerza precisamente la protección de las víctimas y contempla mecanismos de intervención del Consorcio en determinados supuestos de vehículos no asegurados. Pero esa protección de la víctima no significa que el responsable quede liberado de las consecuencias económicas de haber incumplido su obligación de aseguramiento.
Para una empresa constructora, el seguro obligatorio debe entenderse así como una cuestión de gestión de riesgo patrimonial, no simplemente como otro documento que debe guardarse en la carpeta de la maquinaria.
La otra dificultad: máquinas que no tenían matrícula
Y aquí aparece un problema práctico que la propia reforma reconoce.
La ampliación del concepto de vehículo a motor alcanza a determinados vehículos que anteriormente podían quedar fuera del régimen precisamente porque no necesitaban una autorización administrativa para circular.
El nuevo sistema rompe esa vinculación.
Pero surge entonces una pregunta muy práctica:
¿Cómo se identifica y registra un vehículo que ahora entra en el concepto legal de vehículo a motor pero que hasta ahora no tenía matrícula ni un sistema equivalente de identificación administrativa?
La Ley 5/2025 es consciente de este problema.
Su disposición final primera habilita reglamentariamente al Gobierno para establecer, cuando sea necesario, una matrícula u otro distintivo individual que permita identificar esos vehículos. La propia ley aclara que esta identificación no determina qué vehículos son vehículos a motor —eso ya lo hace el artículo 1 bis—, sino que pretende solucionar su identificación individual cuando no exista ya un distintivo.
Por eso, más que afirmar que estas máquinas “no se pueden matricular en Tráfico”, la cuestión debe plantearse de una manera más precisa:
el nuevo régimen legal amplía la obligación de aseguramiento a vehículos que antes podían carecer de matrícula o autorización administrativa, y la propia ley prevé un desarrollo reglamentario para articular su identificación individual.
Es una cuestión relevante porque el seguro obligatorio necesita poder vincularse a un vehículo concreto y perfectamente identificable.
Y ahí puede aparecer una dificultad práctica para determinadas máquinas de obra e industriales.
Una zona gris que las empresas no deberían ignorar
La reforma ha resuelto una parte importante del problema: ahora sabemos que el concepto de vehículo a motor ya no depende de que exista una autorización administrativa previa para circular y que el hecho de la circulación se define atendiendo a la función de transporte del vehículo.
Pero eso no significa que todas las cuestiones prácticas hayan desaparecido.
Quedan por resolver, o por concretar reglamentariamente, aspectos relacionados con la identificación individual de determinados vehículos que anteriormente no estaban sujetos a este régimen.
Y esa cuestión importa especialmente en sectores donde existe un parque muy amplio y heterogéneo de maquinaria.
No es lo mismo gestionar una flota de turismos matriculados que decenas de máquinas de obra, equipos autopropulsados y vehículos industriales con características técnicas y administrativas diferentes.
Para la empresa, la pregunta ya no debería ser simplemente:
“¿Esta máquina tiene matrícula?”
Debería ser:
“¿Por sus características está dentro del concepto legal de vehículo a motor y, si lo está, cómo debe identificarse y asegurarse correctamente?”
Ese cambio de pregunta es exactamente el que exige la nueva normativa.
Y aquí aparece el verdadero conflicto entre víctima y empresa
En un accidente con maquinaria, pueden encontrarse dos intereses contrapuestos.
Por un lado, la víctima intentará acreditar que concurren los requisitos para que el accidente sea considerado hecho de la circulación, especialmente cuando esa calificación le permita acceder al régimen específico de protección del seguro obligatorio.
Por otro, la empresa o su aseguradora pueden intentar sostener que el vehículo estaba siendo utilizado como herramienta de trabajo y que el accidente deriva de una actividad industrial cubierta, en su caso, por la responsabilidad civil de explotación.
No significa que una de las dos posiciones vaya a ser automáticamente correcta.
Significa que la calificación jurídica se convierte en una cuestión estratégica del litigio.
Y vuelve a llevarnos al mismo punto:
qué estaba haciendo exactamente la máquina.
Porque cuanto más claramente pueda acreditarse que el vehículo estaba siendo utilizado conforme a su función de transporte, más fuerza tendrá la tesis de que estamos ante un hecho de la circulación.
Y cuanto más claramente se pueda demostrar que la máquina estaba actuando exclusivamente como herramienta para una operación industrial, mayor será el peso de la tesis contraria.
Por eso la prueba adquiere aquí una importancia extraordinaria.
No basta con decir que era una excavadora.
No basta con decir que estaba dentro de una obra.
No basta con decir que estaba trabajando.
Hay que reconstruir el accidente.
Y esa reconstrucción debe empezar desde el primer momento.
También cambia la prevención para las empresas
La reforma no debería abordarse únicamente cuando ya existe un accidente.
Para una constructora o empresa que utiliza maquinaria autopropulsada, la cuestión empieza mucho antes.
Conviene revisar, como mínimo:
- Qué maquinaria autopropulsada tiene la empresa y cuál utiliza mediante alquiler, leasing o subcontratación.
- Las características técnicas de cada equipo, especialmente velocidad máxima y peso.
- Qué vehículos quedan incluidos en el concepto legal de vehículo a motor.
- Qué seguro obligatorio corresponde a cada equipo.
- Qué cobertura proporciona la póliza de responsabilidad civil de explotación.
- Quién asume contractualmente el aseguramiento cuando la maquinaria es alquilada o subcontratada.
- Qué documentación permite acreditar el uso de cada máquina.
- Cómo se registra la actividad y los desplazamientos realizados dentro de la obra.
- Qué procedimiento existe para investigar y documentar un accidente con maquinaria.
- Y, en aquellos equipos que anteriormente carecían de matrícula u otro sistema de identificación, cómo se está articulando actualmente su identificación y aseguramiento conforme al nuevo marco.
La cuestión ya no es qué ocurrirá con la reforma.
La reforma ya está vigente.
La cuestión es si cada empresa ha revisado su parque de maquinaria a la luz de las nuevas definiciones y ha comprobado que existe una cobertura adecuada para cada uno de los riesgos que realmente puede generar.
El accidente empieza a resolverse antes de que llegue el abogado
Hay una idea que conviene tener presente en cualquier empresa de construcción:
la cobertura de un accidente no se decide únicamente leyendo la póliza después del siniestro.
Se decide también con la documentación que permite explicar qué ocurrió.
Cuando una máquina está implicada en un accidente, los primeros momentos son esenciales.
Qué estaba haciendo.
Dónde estaba.
Quién la manejaba.
Qué orden había recibido.
Qué operación acababa de realizar.
Hacia dónde se desplazaba.
Qué mecanismo estaba utilizando.
Qué ocurrió exactamente antes del impacto.
Cuanto más precisa sea esa reconstrucción, más sólida será la posterior discusión jurídica.
Y esto conecta con una realidad que se repite en el sector de la construcción:
muchos conflictos que parecen jurídicos cuando llegan al despacho empezaron siendo problemas de documentación en la obra.
¿Qué debería revisar ahora una empresa constructora?
La entrada en vigor de la Ley 5/2025 hace recomendable revisar el parque de maquinaria desde una perspectiva conjunta: técnica, aseguradora y jurídica.
No se trata simplemente de contratar más seguros.
Se trata de saber qué riesgo está cubriendo cada póliza y en qué situaciones puede activarse.
Una revisión razonable debería incluir:
Primero, identificar.
Inventariar toda la maquinaria autopropulsada, incluso aquella que nunca abandona una obra, fábrica, almacén o recinto privado.
Después, clasificar.
Comprobar las características técnicas de cada equipo y su encaje en la nueva definición legal de vehículo a motor.
Después, asegurar.
Revisar que exista el seguro obligatorio cuando resulte exigible y comprobar cómo se coordina con las pólizas de responsabilidad civil de la empresa.
Y, finalmente, documentar.
Establecer sistemas que permitan reconstruir el uso de cada máquina y las circunstancias concretas de un eventual accidente.
Porque cuando llegue el siniestro, la pregunta ya no será únicamente cuánto vale la máquina.
Será cuánto puede llegar a costar no haber sabido acreditar qué estaba haciendo.
Una reforma que obliga a mirar la obra con otros ojos
La Ley 5/2025 no elimina la frontera entre circulación y actividad industrial.
La hace más precisa.
Y esa precisión importa especialmente en un sector donde una misma máquina puede desempeñar funciones diferentes a lo largo de una jornada.
La clave estará cada vez menos en responder dónde ocurrió el accidente y cada vez más en determinar qué función estaba desarrollando el vehículo en el momento exacto del daño.
Pero existe una segunda consecuencia que las empresas no deberían perder de vista.
La calificación del accidente también puede determinar el régimen de protección de la víctima y el alcance de las consecuencias económicas para quien estaba obligado a asegurar la máquina.
Para las empresas de construcción, esto supone una consecuencia práctica muy concreta:
el seguro de la maquinaria debe revisarse antes del accidente y la utilización de la maquinaria debe poder demostrarse después.
Porque, cuando un accidente llega al despacho, la discusión jurídica no empieza con la póliza.
Empieza con una pregunta mucho más sencilla:
¿Qué estaba haciendo la máquina exactamente en ese momento?
Y, en ocasiones, la respuesta a esa pregunta puede cambiar por completo el análisis jurídico del accidente.
Preguntas frecuentes
¿Una máquina que nunca sale de una obra puede estar sujeta al seguro obligatorio?
Sí. El hecho de que el vehículo se utilice dentro de una obra o recinto privado no excluye por sí solo la aplicación del régimen del seguro obligatorio. La Ley 5/2025 establece que el hecho de la circulación se determina atendiendo a la utilización del vehículo conforme a su función como medio de transporte, con independencia del terreno y de si está parado o en movimiento.
¿Todas las excavadoras, carretillas o dúmperes tienen automáticamente la consideración de vehículo a motor?
No puede responderse únicamente por el nombre comercial de la máquina. La Ley 5/2025 establece criterios técnicos, entre ellos velocidad máxima de fabricación y peso neto máximo, para determinar qué vehículos quedan comprendidos en el concepto legal.
¿Un accidente mientras la máquina está excavando es necesariamente un hecho de la circulación?
No. La cuestión depende de la función que estuviera desarrollando el vehículo en el momento del accidente. La jurisprudencia europea distingue la utilización como medio de transporte de aquellos supuestos en los que el vehículo desempeña una función distinta, como servir de fuente de energía para una actividad industrial o agrícola.
¿Estar dentro de un recinto privado excluye el seguro obligatorio?
No necesariamente. El terreno en el que se utiliza el vehículo no determina por sí solo si existe un hecho de la circulación. Es necesario analizar la utilización concreta del vehículo.
¿Por qué es importante documentar los movimientos de la maquinaria?
Porque en un accidente puede ser necesario reconstruir qué estaba haciendo exactamente la máquina en el momento del daño. Partes de trabajo, registros, órdenes de movimiento, testigos y sistemas de telemetría pueden resultar relevantes para determinar las circunstancias del siniestro.
¿Qué ocurre si una empresa tiene una póliza de responsabilidad civil de explotación, pero no el seguro obligatorio de una máquina que está obligada a tenerlo?
La existencia de una póliza de explotación no implica necesariamente que se haya cumplido la obligación legal de aseguramiento del vehículo. Si el equipo estaba sujeto al seguro obligatorio y se produce un accidente, pueden surgir consecuencias económicas adicionales para los responsables, sin perjuicio de los mecanismos de protección previstos legalmente para las víctimas.
¿Qué ocurre con las máquinas que no tienen matrícula?
La ausencia de matrícula no permite concluir por sí sola que una máquina esté fuera del concepto legal de vehículo a motor. La Ley 5/2025 utiliza criterios propios para definirlo y contempla reglamentariamente la posibilidad de establecer una matrícula u otro distintivo individual para determinados vehículos que anteriormente carecían de él.
¿La reforma afecta solo a los accidentes que se produzcan en carretera?
No. Precisamente una de las novedades relevantes es que el concepto de hecho de la circulación no depende exclusivamente de que el vehículo se encuentre circulando por una vía pública. La ley atiende a su utilización como medio de transporte, con independencia del terreno.
Una última idea para quienes gestionan obra
En construcción, los grandes problemas rara vez aparecen de repente.
Normalmente empiezan mucho antes.
Con una póliza que nadie revisó.
Con una máquina que nunca se incluyó en el análisis de riesgos.
Con un contrato de alquiler que no dejó claro quién debía asegurarla.
Con un parte de trabajo demasiado genérico.
Con una reconstrucción del accidente que se hizo cuando ya habían desaparecido las pruebas.
La Ley 5/2025 introduce un nuevo marco.
Pero la verdadera diferencia para una empresa estará en cómo gestione ese marco antes de que ocurra el accidente.
Porque prevenir el conflicto no significa evitar que exista.
Significa llegar a él sabiendo exactamente qué ocurrió, qué cobertura corresponde y qué posición jurídica puede defenderse.
¿Su empresa tiene correctamente asegurada su maquinaria de obra?
La Ley 5/2025 cambia qué se considera hecho de la circulación y qué maquinaria queda sujeta al seguro obligatorio. En Edifica Abogados y Peritos ayudamos a constructoras, promotoras y empresas de alquiler de maquinaria a revisar su parque de vehículos, su cobertura aseguradora y su documentación de uso antes de que se produzca un accidente.
Para más información, consulte nuestras áreas de Responsabilidad Civil y Seguros y Laboral, Compliance y Accidentes de Trabajo.
Contáctenos para revisar el aseguramiento de su maquinaria autopropulsada.